和宜資產管理執行長林宜慧
1024

文章分類:理財知識

信用分數與貸款利率關聯性與階梯式變化對照表
信用評分與貸款利率的關係:為何差 50 分,利息會差這麼多?
「只不過是信用分數差了 50 分,為什麼銀行給我的利率報價竟然天差地遠?」 「聯徵分數的高低,真的是決定貸款成本的唯一關鍵嗎?」 許多人在申請房貸或信貸時,往往只關注貸款「貸得下來就好」,卻忽略了信用分數與貸款利率之間那道隱形的鴻溝。在銀行眼中,信用評分不只是數字,更是你的「還款風險定價」。僅僅 50 分的落差,在長達 20 年的房貸週期中,累積的利息支出甚至可能超過數十萬元。 這篇文章將帶你拆解銀行的風險定價邏輯,揭露為何這 50 分的分數差距會引發連鎖反應,並教你如何透過經營信用,主動為自己省下大筆利息成本。
常見財力證明類型與銀行審核強度對照表
【真相揭秘】銀行不敢說的拒貸內幕:為什麼你的財力證明在銀行眼中「不及格」?
「明明存款有好幾百萬,為什麼辦信貸卻被銀行打槍?」 「我明明每個月都有收入,銀行卻說這些錢不算『財力證明』?」 很多申貸人在申請貸款時,都會遭遇這種挫折:你以為亮出存款單就萬事大吉,但在銀行的風險管理模型中,你的財力證明可能隱藏了許多致命細節。銀行拒絕你的原因,往往不是因為你窮,而是因為你的收入結構不符合他們的「安全標準」。 這篇文章將揭露銀行審核背後的潛規則,幫你檢視自己的財力證明是否「踩雷」,並教你如何正確呈現資產,讓銀行從「拒絕」變成「主動爭取」。
銀行優質客戶與高風險客戶特徵比較表
銀行喜歡什麼樣的客戶?破解「穩定收入」與「資產配置」的加分公式
「為什麼我自認條件不錯,送件後卻總是被銀行打回票?」 「到底什麼樣的客戶,才能拿到銀行最低利率的優惠?」 許多申貸人認為,只要有工作、沒遲繳就是銀行眼中的好客戶,但事實上,銀行內部有一套極為精密的「風險定價模型」。他們不只看你有沒有錢,更在意你「未來能否持續穩定還款」,以及在財務出現波動時,你有沒有足夠的「資產安全網」。 這篇文章將為您拆解銀行審核室裡的秘密,分享如何透過優化收入結構與資產配置,建立起讓銀行無法拒絕的信用魅力。
Logo 和宜資產|守護您的資產
和宜資產管理有限公司

「和宜」不只是一家公司,更是一個家。
我們共同的信念,是以真誠與專業幫客戶解決問題。我們每個人心中,都有一把良善的尺,指引我們走對的路、做對的事。

我們希望每一個與我們相遇的人,都能避開詐騙的陷阱;都能提早認識財務規劃、學會用錢滾錢,不再只是為生活疲於奔命,而是真正改善生活條件,讓自己和家人在這動盪的時代中,找到一處可以安心落腳的角落。

搜尋文章

精選文章

貸款代辦詐騙話術對照表與辨識清單
別被「保證過件」騙了!代辦公司常用的 5 個詐騙話術大公開
信用卡遲繳一天影響:解析聯徵紀錄、銀行寬限期與信用分數修復策略
信用卡遲繳一天會上聯徵嗎?3 種情況完整解析,別讓信用默默扣分
聯徵紀錄更新時間表與信用補繳恢復期解析
聯徵多久更新一次? 銀行什麼時候會看到你的信用紀錄?完整時間表解析

最新消息

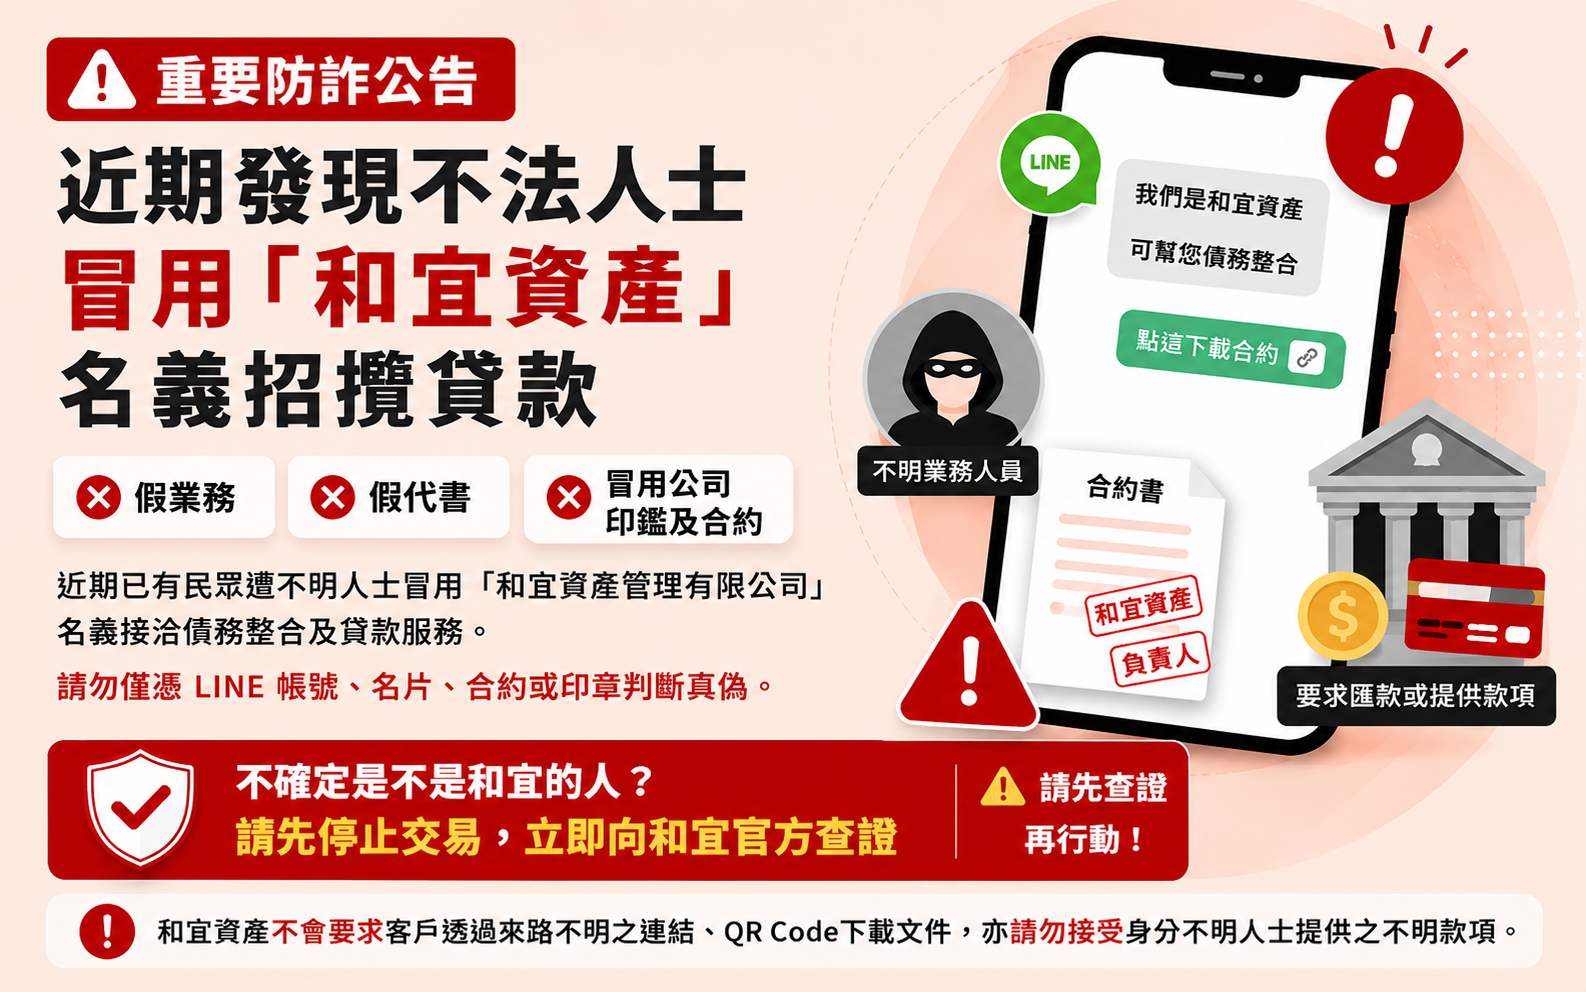
和宜資產防詐公告與冒名貸款警示
【重要防詐公告】近期發現不法人士冒用「和宜資產管理有限公司」名義招攬貸款,請民眾提高警覺
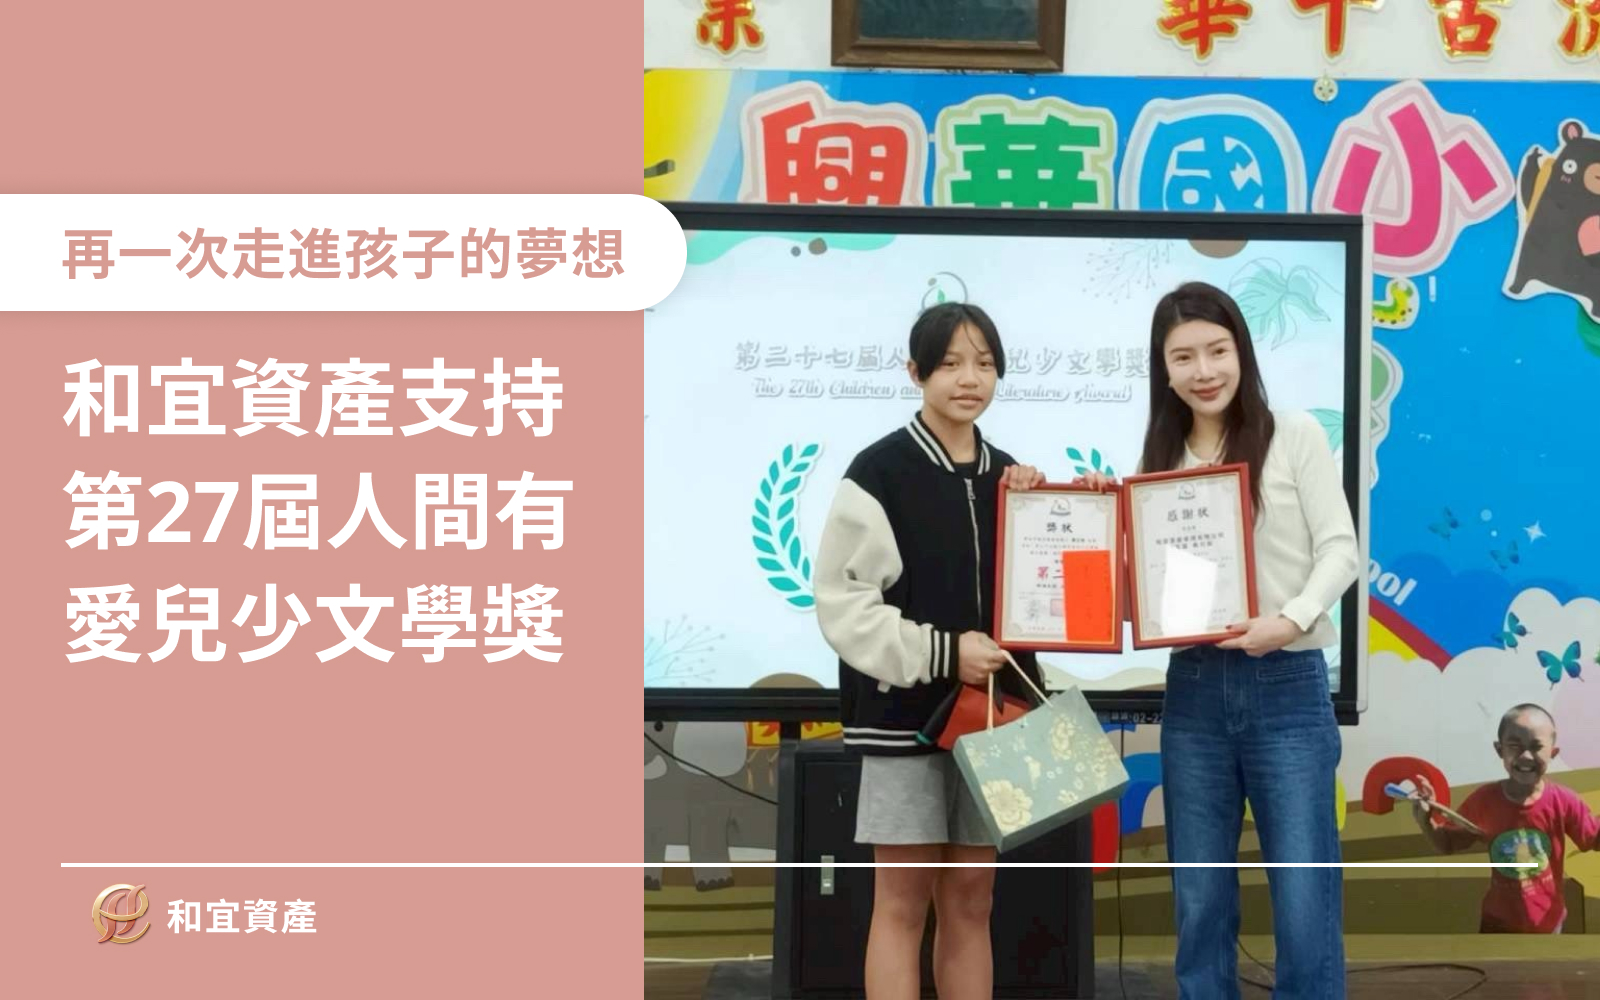
再一次走進孩子的夢想:和宜資產支持第27屆人間有愛兒少文學獎
照亮夢想的溫暖:和宜資產在人間有愛兒童文學獎頒獎典禮
/*
// 複製文章頁面後,修改 Loop Grid // 查詢>來源>修改成 當前查詢 // window.onload = function () { // }; /*[data-elementor-type="loop-item"]:nth-of-type(3n+1)*/

立即免費諮詢!

請留下您的聯絡資料,將有專人與您聯繫