「保證整合所有債務,月付金直接砍半!」
「不管信用有沒有瑕疵,私下協商絕對過件!」
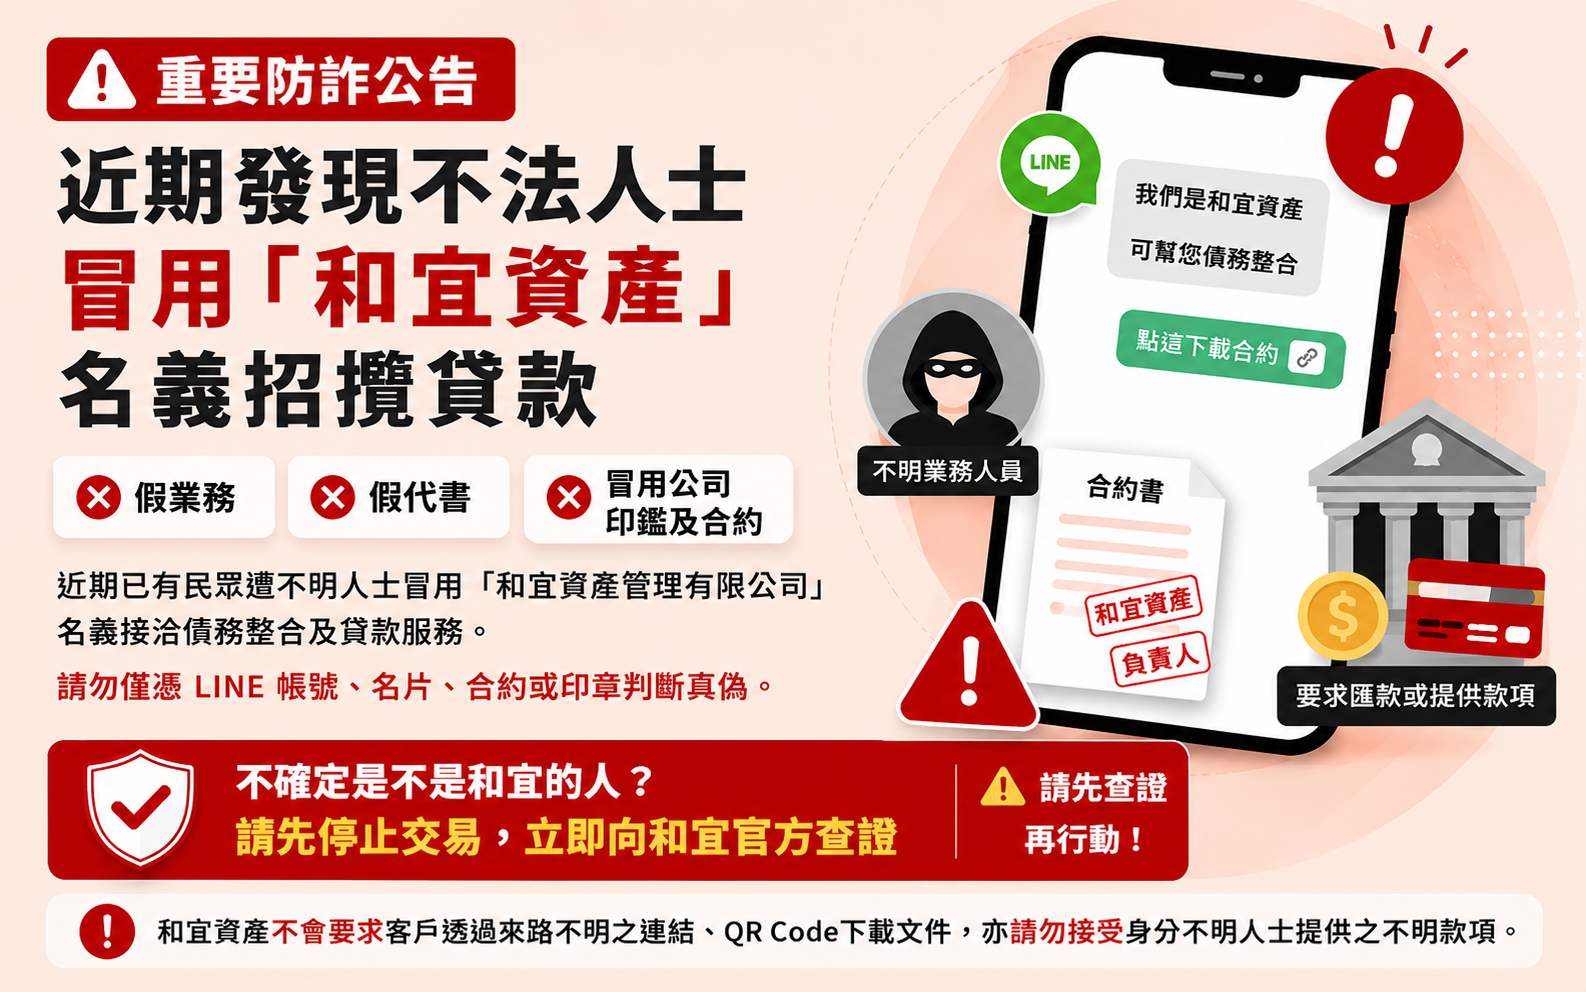
當財務壓力如雪球般越滾越大時,任誰看到這樣充滿誘惑力的廣告都會心動。許多人在走投無路之下,把希望寄託給網路上的民間代辦,卻沒想到這往往是一場惡夢的開始。黑心代辦看準了借款人急於上岸的心態,用漂亮的話術包裝,背地裡卻收取高額手續費,甚至誘導客戶申辦地下錢莊或高利貸。
在協助無數客戶進行資產重整與債務協商的過程中,和宜資產見證了太多被黑心代辦剝皮的慘痛案例。今天這篇文章,就是要為大家拆解不良代辦的詐欺套路,教你學會自保,找回真正能幫助你翻身的正規解方。
一、拆解黑心代辦的包裝:他們如何利用你的財務焦慮?
不良代辦最擅長的,就是抓住人們在面臨債務危機時的恐慌與盲點。他們通常會在各大社群或搜尋引擎投放誘人的廣告,營造出「專業、快速、百分之百成功」的假象,吸引急需資金周轉的民眾上鉤。
一旦你踏入聯繫管道,他們便會開始誇大你的債務嚴重性,製造緊張感,並隨即推銷一些不合理的申貸方案。這種利用心理戰術剝削弱勢族群的手法,正是黑心代辦屢試不爽的獲利模式。
- 製造恐慌與急迫感: 「再不處理你的房子就要被法拍了!」藉由誇大後果,讓你失去冷靜思考與查證的能力。
- 口頭承諾卻不見文字: 在電話或 LINE 中滿口保證「一定過件」、「絕對低利」,但對於合約細節與具體收費標準卻總是含糊其辭。
執行長溫馨小提醒❣️
真正合法的資產顧問,絕不會用恐嚇或誇大不實的口號來逼迫你做決定。面對財務壓力,保持冷靜是保護自己的第一步。如果對方急著要你簽約卻說不清細節,請立刻轉身離開,千萬別把命運交給不透明的黑心機構。
二、幫你解決還是製造麻煩?辨識不良代辦的 3 大警訊
要判斷眼前的代辦究竟是天使還是惡魔,其實有一些非常明顯的行為特徵可以依循。黑心代辦的核心目的並不是幫你清償債務,而是從你身上榨取最高的服務費與違約金。
只要在諮詢過程中出現要求預付費用、扣留證件,或是誘導你做假財力證明等違規行為,就可以百分之百斷定對方是會製造更多麻煩的不良業者。
- 巧立名目先收費: 在貸款還沒著落前,就先以「手續費」、「送件費」、「過件打點費」等各種名義要求先匯款或付現。
- 誘導辦理高風險借貸: 當銀行過不了件時,非但不幫忙規劃,反而介紹你去找民間私設金主或高利貸,讓債務像滾雪球般越滾越大。
執行長溫馨小提醒❣️
代辦費用的收取原則應當是「事成後、透明化」,絕無事前巧立名目收費的道理。當對方開始要求你接觸民間高利或做假資料時,這已經踩了法律紅線。選擇 透明正派的正規單位,才能真正讓您安心上岸。
三、債務整合的正確觀念:正規管道與黑心代辦的根本差異
許多人分不清「銀行債務協商」、「資產重整」與「民間代辦操作」的差別,才會誤入陷阱。真正的債務整合,是透過合法的金融工具或協商機制,幫你降低利率、拉長年限,減輕每月的現金流壓力。
而黑心代辦則是用「借新還舊」或「以債養債」的惡性手法,表面上幫你整合了,實際上卻讓你掉入更深、利息更高的債務泥沼中,最終走向信用破產或資產被法拍的結局。
- 合法機制的透明運作: 正規的債務整合會根據你的實際收入與負債比,向銀行爭取前置協商或透過合法的上市融資管道進行負債重組。
- 非法的黑箱操作: 黑心代辦常私下介入你的帳戶,甚至拿你的身分證去申辦多筆不良貸款,從中抽取驚人的暴利佣金。
執行長溫馨小提醒❣️
債務整合的目的是為了「減輕負擔」,絕對不是換個地方繼續背高利息。在尋求協助時,一定要確認對方的處理邏輯是否符合金融法規。別讓不肖業者用「整合」的名義,行「吸血」之實。
四、遇到黑心代辦該怎麼辦?教你如何自保與停損止血
如果不幸已經接觸到疑似黑心代辦的機構,甚至交出了部分個資或證件,這時候絕對不能慌亂,必須立刻採取果斷的行動來止血,避免災情進一步擴大。
首要任務是停止與對方的所有金錢往來,並保留好所有的對話紀錄與合約影本,必要時尋求法律途徑或向相關單位檢舉,保護自己的人身與財產安全。
- 立即凍結帳戶與止損: 若證件或存摺遭到扣留,請馬上向警察局備案掛失,並聯繫銀行將帳戶進行控管,防範被拿去當人頭戶。
- 尋求合法機構重新評估: 透過正規的資產管理公司或法律扶助管道,檢視目前的債務狀況,擬定真正合法的清償與協商計畫。
執行長溫馨小提醒❣️
發現受騙或遇到黑心代辦時,及時停損永遠不嫌晚。不要因為害怕面對而任由對方擺布。勇敢報案並尋求專業、合法的財務顧問協助,才能真正把主導權抓回自己手上。
五、合法資產顧問 vs. 黑心代辦之差異對照表
為了讓您能一眼看清兩者的本質,我們特別整理了以下對照表,建議在尋求協助時拿出來作為檢視標準。
| 評比項目 | 合法專業資產顧問 | 黑心不良代辦業者 |
|---|---|---|
| 收費機制 | 收費公開透明,合約載明,撥款後才收費 | 事前巧立名目收費(如辦理費、打點費) |
| 申辦管道 | 對接正規銀行、上市融資公司等合法機構 | 經常引導客戶接觸民間高利貸、地下錢莊 |
| 個資安全 | 嚴格遵守個資法,絕不扣留身分證正本或存摺 | 要求扣留正本、提款卡,甚至要求代操帳戶 |
| 服務態度 | 評估客觀風險,不盲目保證過件,重視財務規劃 | 滿口保證「百分百過件」、「絕對低利」 |
| 合約保障 | 提供完整、合法的服務委任契約供審閱 | 拒絕提供合約,或含有不平等的隱藏條款 |
執行長溫馨小提醒❣️
這張對照表是您在尋找債務協助時的最佳防護罩。只要符合右欄的特徵,請立刻切斷聯繫。選擇正規、透明、有實體公司的機構,才能確保您的資產與信用受到完整保護。
六、常見問題 FAQ:關於債務整合與代辦陷阱的疑問
Q1:債務整合一定要透過代辦公司才能辦理嗎?
A:不一定。如果您對金融法規熟悉且信用狀況尚可,可以直接向您的最大債權銀行申請「前置協商」或「債務整合」。但若銀行婉拒或狀況複雜,尋求像 和宜資產 這樣合法的專業顧問協助,才能少走冤枉路。
Q2:代辦公司說要先收 5 萬元「前置作業費」這合理嗎?
A:完全不合理!正規的合法代辦或顧問公司,在成功協助客戶媒合資金並撥款前,絕不會先行收取高額費用。事前收費多半是詐騙或黑心代辦的慣用手法。
Q3:如果不小心把身分證正本交給黑心代辦了該怎麼辦?
A:請立刻前往鄰近派出所報案備案,並申請身分證遺失補發(若證件遭扣留無法取回),同時向金融聯合徵信中心申請信用註記與鎖定,防止遭到冒貸或淪為人頭戶。
Q4:債務整合失敗後,還有什麼合法的解決出路?
A:若信貸或銀行管道無法整合,可以考慮評估名下是否有不動產,透過合法的上市融資公司辦理房屋二胎或資產重整,爭取較長還款期限與較低月付金。
執行長溫馨小提醒❣️
面對債務,逃避不能解決問題,但選錯幫手會讓問題更大。請務必保持理性,尋求政府立案、正派經營的管道。有任何債務整合與資產規劃的需求,歡迎隨時諮詢 和宜資產,我們陪您穩健走向財務自由。
📚 延伸閱讀:資產與金融防護攻略
【延伸閱讀:金融詐騙防範指南:如何確認你諮詢的單位是否具備合法性?】
【延伸閱讀:簽約前沒看這 3 點,小心變人頭戶!貸款合約裡的隱藏條款全公開】
【延伸閱讀:貸款手續費怎麼算才合理?別讓違約金與服務費吞噬你的資金】
您的財務疑難雜症,交給最透明的專業顧問
【和宜資產管理】 提供透明、合法、不收代辦費的專業財務諮詢服務。無論您面臨 房貸規劃、企業資金周轉 或是 複雜債務處理,我們都能為您精準媒合最佳方案。
和宜資產創辦人 林宜慧 擁有多年實務經驗,能針對您的信用狀況量身打造專屬財務藍圖,助您重拾財務自由。